


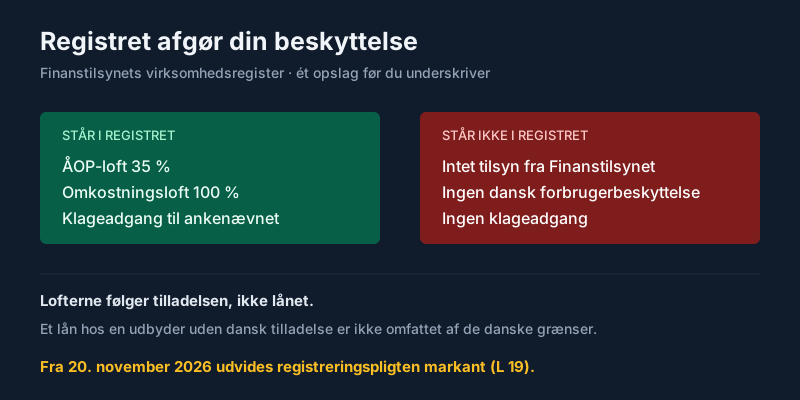
UDLANDLAAN-DK-20260908Danske forbrugslån har to hårde grænser: ÅOP må højst være 35 %, og de samlede omkostninger må højst udgøre 100 % af det lånte beløb — du kan altså under ingen omstændigheder komme til at betale mere end det dobbelte tilbage. Begge lofter har været gældende siden 1. juli 2020. Men de følger tilladelsen, ikke lånet: har långiveren ikke tilladelse i Danmark, gælder grænserne ikke for dig.
Derfor er det ene opslag, der afgør alt, ikke en renteberegning, men et registeropslag. Og fra 20. november 2026 bliver kredsen af virksomheder, der skal stå der, markant større.
De danske lofter — og hvad der er undtaget
| Regel | Grænse | Gælder fra |
|---|---|---|
| ÅOP-loft for forbrugslån | højst 35 % | 1. juli 2020 |
| Omkostningsloft | samlede omkostninger højst 100 % af hovedstolen | 1. juli 2020 |
| Markedsføringsforbud | lån med ÅOP over 25 % må ikke markedsføres | — |
Undtaget fra ÅOP-loftet er boligkreditaftaler og lån med pant i fast ejendom, leje- og leasingaftaler uden købepligt, kreditaftaler til virksomhedens egne ansatte, kreditter ydet under en overenskomstmæssig konflikt samt udlån mod håndpant. Markedsføringsforbuddet gælder heller ikke lån med pant i fast ejendom eller finansiering knyttet direkte til køb af en konkret vare eller tjenesteydelse — derfor må en elektronikbutik gerne reklamere med afbetaling på et fjernsyn.
Sanktionerne er reelle: ved grove eller gentagne overtrædelser kan Finanstilsynet inddrage virksomhedens tilladelse til at drive udlånsvirksomhed, overtrædelser straffes med bøde, og Forbrugerombudsmanden kan overgive sager til politianmeldelse. Forældelsesfristen er fem år.
Det opslag, der afgør din beskyttelse
Enhver forbrugslånsvirksomhed, der udbyder kreditaftaler i Danmark, skal have tilladelse fra Finanstilsynet. Det gælder også udenlandske pengeinstitutter fra EU- og EØS-lande, der tilbyder lån til danskere gennem en filial eller som grænseoverskridende tjenesteydere: de skal være anmeldt og registreret. Du kan slå selskabet op i Finanstilsynets virksomhedsregister på virksomhedsregister.finanstilsynet.dk, og tilsynet fører desuden en liste over «Advarsler mod ulovlig virksomhed».
Konsekvensen af at springe opslaget over er ikke teoretisk. Står udbyderen ikke i registret, fører Finanstilsynet ikke tilsyn med den, og selskabet har ikke tilladelse til at udbyde forbrugslån i Danmark. Du er da ikke dækket af dansk forbrugerbeskyttelse — herunder mister du muligheden for at klage til Det finansielle ankenævn. Et lån kan altså se identisk ud på skærmen og alligevel efterlade dig i to helt forskellige retsstillinger.
Hvad der ændrer sig 20. november 2026
Med L 19 udvides registreringspligten betydeligt. Fra den 20. november 2026 omfattes:
- Detailhandlen, der tilbyder afbetaling — både fysiske butikker og webshops.
- Alle virksomheder, der udbyder lån til forbrugere, uanset om udlån er hovedaktiviteten, og uanset om lånet er sikret, for eksempel med pant i bil eller løsøre.
- Køb nu, betal senere: udbydere af rente- og gebyrfrie betalingsordninger med en løbetid på over 50 dage.
Virksomheder har kunnet indsende ansøgning til Finanstilsynet siden 20. maj 2026. Har en eksisterende virksomhed søgt senest 20. november 2026, må den fortsætte driften, indtil tilsynet har truffet endelig afgørelse; har den ikke søgt inden fristen, er fortsat drift ulovlig. At udbyde eller formidle forbrugslån uden den nødvendige registrering straffes med bøde eller fængsel i op til fire måneder.
For dig som låntager betyder det, at registeropslaget bliver mere sigende efter november: flere af de udbydere, du møder ved kassen eller i en webshop, skal være at finde der. Overvejer du et almindeligt forbrugslån i stedet, er markedet gennemgået i vores oversigt over lån penge.
Skatten: fradraget kommer ikke af sig selv
Her ligger den fejl, der koster penge hvert år. Udenlandske banker — også dem med danske hjemmesider — har ikke pligt til automatisk at indberette dine oplysninger til Skattestyrelsen. Renter af et udenlandsk lån bliver derfor ikke fortrykt på årsopgørelsen, og fradraget udebliver, medmindre du selv taster det ind.
| Hvad | Hvor |
|---|---|
| Renteudgifter til udlandet (privat) | TastSelv på skat.dk, rubrik 432 under «Udenlandsk indkomst» |
| Restgæld i udlandet (privat) | rubrik 493 |
| Renteudgifter (erhvervsdrivende) | blanket 04.011, felt 297 (boks 461) |
| Gæld i udlandet (erhvervsdrivende) | blanket 04.011, felt 674 (boks 493) |
Fradragsværdien afhænger af beløbets størrelse: 33,6 % hvis dine samlede årlige renteudgifter er under 50.000 kr. som enlig eller under 100.000 kr. samlet for ægtepar, og omkring 25 % for den del, der overstiger grænsen. På 20.000 kr. i renter er forskellen mellem at indberette og lade være altså cirka 6.700 kr. i skat.
Låner du privat af familie i udlandet, er bevisbyrden skærpet: du skal som minimum kunne fremvise et autoriseret oversat lånedokument med klare renteberegninger samt bankudskrifter, der dokumenterer både udbetalingen af lånet og dine løbende rentebetalinger. Et mundtligt familielån giver intet fradrag.
Før du låner i udlandet
Slå udbyderen op i Finanstilsynets virksomhedsregister, og tjek samtidig advarselslisten — det tager under et minut og afgør, om de danske lofter og klageadgangen overhovedet gælder dig. Bed om ÅOP skriftligt og se efter, om tallet holder sig under 35 %; ligger det over, er udbyderen enten undtaget eller uden dansk tilladelse, og begge dele bør du kende svaret på inden underskrift. Læg mærke til, om aftalen er sikret med pant, da lofterne så ikke gælder. Og sæt renterne på årsopgørelsen selv, i rubrik 432 og 493. Skal lånet finansiere en bil, er de danske alternativer sammenlignet i billån og billån til elbil.