
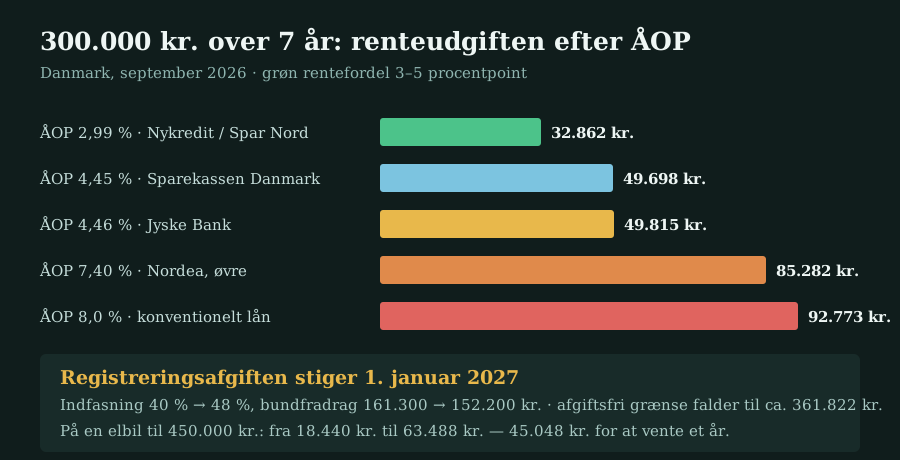
Det billigste elbillån i Danmark i september 2026 ligger på ÅOP 2,99 % (Nykredit og Spar Nord, variabel rente 2,95 %), mens Jyske Bank lander på ÅOP 4,46 % og Nordea spænder fra 3,40 % til 7,40 %. Til sammenligning koster et almindeligt billån til en fossilbil typisk 6,0–8,0 % i ÅOP. Den grønne rentefordel er altså reelt 3–5 procentpoint.
Men det største beløb i regnestykket er ikke renten. Registreringsafgiften på elbiler stiger 1. januar 2027: indfasningen går fra 40 % til 48 %, og bundfradraget falder fra 161.300 kr. til 152.200 kr. På en elbil til 450.000 kr. betyder det, at afgiften stiger fra 18.440 kr. til 63.488 kr. — 45.048 kr. for at vente et år. Til sammenligning er forskellen mellem det billigste og det dyreste grønne lån på 300.000 kr. over syv år omkring 52.000 kr. i renteudgift. De to beslutninger er altså lige store, og den ene har en deadline.
Renter og ÅOP i september 2026
| Bank | Variabel rente | ÅOP | Stiftelsesgebyr |
|---|---|---|---|
| Nykredit / Spar Nord | 2,95 % | 2,99 % | 0 kr. |
| Nordea | 2,75–6,55 % | 3,40–7,40 % | 0 kr. |
| Sparekassen Danmark | 3,49 % | 4,45 % | 7.143 kr. |
| Jyske Bank | 2,95 % | 4,46 % | — |
| Sparekassen Kronjylland | — | — | 6.500 kr. |
| Konventionelt billån (fossilbil) | 5,5–9,5 % | 6,0–8,0 % | — |
Læg mærke til Jyske Bank-linjen: samme rente som Nykredit (2,95 %), men ÅOP 1,47 procentpoint højere. Forskellen er gebyrer, og det er præcis derfor ÅOP er det eneste tal, der kan sammenlignes. På 300.000 kr. over syv år er forskellen mellem ÅOP 2,99 % og 4,46 % på 16.953 kr. i renteudgift.
September 2026: hvad der taler for at handle i år
Tre datoer afgør prisen på den samme bil, og de ligger tæt:
| Dato | Hvad sker der | Betydning |
|---|---|---|
| 31. december 2026 | sidste dag med 40 % indfasning og bundfradrag på 161.300 kr. | afgiftsfri op til ca. 419.267 kr. |
| 1. januar 2027 | indfasning 48 %, bundfradrag 152.200 kr. | afgiftsfri grænse falder til ca. 361.822 kr. |
| hvert år 2028–2035 | +8 procentpoint | fuld afgift i 2036 |
For en bil til 450.000 kr. er trinnet ved årsskiftet 45.048 kr. Det svarer omtrent til hele renteudgiften på et lån på 300.000 kr. til ÅOP 2,99 % over syv år (32.862 kr.) plus et par års forskel på gebyrer. Med andre ord: den vigtigste forhandling i 2026 foregår med kalenderen, ikke med bankrådgiveren.
Afgiftstrappen: derfor er 2026 billigere end 2027
Lov nr. 1777 af 29. december 2025 trådte i kraft 1. januar 2026 og udskød en planlagt afgiftsstigning med et år. Uden loven ville indfasningen allerede i 2026 have været 48 %. Konsekvensen er en trappe med et tydeligt trin ved årsskiftet:
| År | Indfasning | Bundfradrag | Afgiftsfri op til ca. |
|---|---|---|---|
| 2026 | 40 % | 161.300 kr. | 419.267 kr. |
| 2027 | 48 % | 152.200 kr. | 361.822 kr. |
| 2028–2035 | +8 procentpoint om året | falder gradvist | falder gradvist |
| 2036 | 100 % | 137.000 kr. | fuld afgift som fossilbiler |
For en køber betyder det to ting. For det første er en elbil under cirka 419.000 kr. helt fritaget for registreringsafgift i 2026, og den grænse falder med knap 57.000 kr. ved årsskiftet. For det andet vokser afgiften på dyrere biler hurtigt: eksemplet med 450.000 kr. giver 45.048 kr. i forskel alene mellem 2026 og 2027. Hvis bilen alligevel skal købes inden for et halvt år, er timingen værd mere end renteforhandlingen.
Hvad banken kræver for den grønne rente
- Biltype: 100 % elbil. Enkelte banker accepterer plug-in hybrider med udledning under 49 g CO₂/km.
- Udbetaling: typisk 20 %. Nogle banker tillader 10 % eller 0 %, men mod højere stiftelsesgebyrer.
- Kundeforhold: den laveste sats forudsætter ofte helkundeforhold — NemKonto i banken — eller status som boligkunde.
- Sikkerhed: kreditvurdering — en registrering i RKI giver afslag, og hvad der så er muligt, gennemgår vi på siden om akut lån trods RKI — samt pant i bilen via tinglysning og krav om kaskoforsikring.
Tinglysningen er en overset omkostning: afgiften er et fast beløb plus 1,5 % af det pantsikrede beløb, altså 4.500 kr. på et lån på 300.000 kr. Nordea tager i visse tilfælde kun pant i 50 % af lånet, hvilket halverer den variable del til 2.250 kr. Det er en besparelse på niveau med et helt års renteforskel mellem to nære tilbud — og den står sjældent i sammenligningstabellerne.
Løbetid, ejerafgift og totaløkonomi
Den maksimale løbetid er typisk 8–10 år for nye biler. For brugte biler gælder en aldersgrænse i stedet: lånet skal være afviklet, inden bilen bliver 10 år hos blandt andre Nykredit og Danske Bank, eller 12 år hos Nordea Finans. Det betyder i praksis, at en fem år gammel elbil kun kan finansieres over fem til syv år, hvilket hæver ydelsen mærkbart.
På driftssiden er billedet enklere: den grønne ejerafgift for en elbil er 460 kr. halvårligt, altså 920 kr. om året i 2026, fordi afgiften beregnes efter CO₂-udledning og elbilen udleder 0 g/km. Det er markant lavere end for en tilsvarende fossilbil og trækker i modsat retning af den stigende registreringsafgift. Overvejer du at købe bilen i udlandet, gælder der andre regler for både afgift og finansiering — det beskriver vi på siden om lån i udlandet.
Når banken kalder lånet grønt
Forbrugerombudsmanden stiller konkrete krav til miljømarkedsføring: en virksomhed må ikke kalde et produkt „grønt”, „klimavenligt” eller „miljøvenligt” uden at kunne dokumentere en anerkendt, fremragende miljøpræstation, og mærker skal bygge på uafhængig certificering — for eksempel EU Ecolabel eller Svanemærket. Et lån må heller ikke markedsføres som grønt, hvis påstanden kun vedrører ét aspekt af produktet eller virksomheden, og grønne løfter om fremtiden skal understøttes af en verificerbar plan. I juni 2026 sendte Forbrugerombudsmanden en revideret udgave af anbefalingerne i høring med henblik på offentliggørelse i august 2026.
Praktisk oversat: „grønt billån” i Danmark betyder i dag en rabat på renten mod at bilen opfylder bankens udledningskrav — ikke en miljøcertificering af selve lånet. Sammenlign derfor på ÅOP og betingelser, ikke på ordet grøn.
Fem ting at afklare inden underskrift
- Skal bilen købes i 2026 eller 2027? Forskellen på en bil til 450.000 kr. er 45.048 kr. i registreringsafgift.
- Sammenlign ÅOP, ikke rente. Jyske og Nykredit har samme rente og 1,47 procentpoint forskel i ÅOP.
- Spørg til stiftelsesgebyret. Det svinger fra 0 kr. til 7.143 kr.
- Spørg hvor stor en del af lånet der tinglyses. Pant i 50 % halverer den variable afgift.
- Tjek aldersgrænsen på brugte biler — den bestemmer løbetiden og dermed ydelsen.
Alle renter og gebyrer er bankernes vilkår i september 2026 og ændrer sig; afgiftstrappen ligger fast i lovgivningen frem til 2036 og er derfor den del af regnestykket, du kan planlægge efter.
Det betyder ikke, at renten er ligegyldig. Forskellen mellem ÅOP 2,99 % og 7,40 % på de samme 300.000 kr. er 52.420 kr. over syv år — altså i samme størrelsesorden som afgiftstrinnet. Pointen er, at de to beløb lægges sammen, og at kun det ene har en frist.
En sidste praktisk detalje for dem, der overvejer at vente: bilen bliver ikke billigere af at blive et år ældre, hvis den købes brugt, for aldersgrænsen på lånet strammer samtidig. Skal lånet være afviklet, inden bilen fylder 10 år, koster hvert år på nakken både i afgift og i kortere løbetid — og dermed højere ydelse.