


DKSAMLE2011Kort svar: man får typisk afslag på et samlelån af fem grunde: en registrering i RKI eller Debitor Registret, et for lavt rådighedsbeløb efter det nye lån, en for høj gældsfaktor, en ustabil indkomst, for eksempel i prøvetid, eller en gæld, der er større end det beløb, udbyderen overhovedet låner ud. Banken skal efter kreditaftaleloven vurdere, om du kan betale lånet tilbage, og fra i dag, 20. november 2026, skal vurderingen udtrykkeligt ske i din interesse. Får du afslag efter et opslag i en database, skal långiveren straks og gratis fortælle dig, hvilken. Beregneren nedenfor viser, om dit rådighedsbeløb og din gældsfaktor holder, før du søger igen.
De fem typiske grunde til afslag
| Grund | Hvad banken ser | Hvad du kan gøre |
|---|---|---|
| RKI eller Debitor Registret | registrering som dårlig betaler; de fleste långivere afviser automatisk | betal eller aftal gælden, så registreringen slettes; tjek dine data på dininfo.dk med MitID |
| For lavt rådighedsbeløb | for lidt tilbage til mad, tøj og uforudsete udgifter, når alle faste udgifter og den nye ydelse er betalt | skær faste udgifter, søg med en medansøger, eller vælg længere løbetid |
| For høj gældsfaktor | samlet gæld delt med årlig bruttoindkomst; Finanstilsynet regner over 4 som højt, og mange banker er forsigtige allerede fra 3,5 | saml kun den dyreste gæld, eller nedbring gælden først |
| Ustabil indkomst | prøvetid, tidsbegrænset job, provision eller svingende løn | vent til ansættelsen er fast, eller dokumentér indkomsten over længere tid |
| For stor gæld | mange online samlelån har et loft på 350.000–500.000 kr. | saml delvist, eller tal med din egen bank om en låneomlægning |
Rådighedsbeløbet er den hyppigste grund. Finanstilsynet henviser i sine retningslinjer til taksterne i gældssaneringsbekendtgørelsen som pejlemærke; i 2021-udgaven var det 6.720 kr. om måneden for enlige og 11.400 kr. for par. Bankernes egne tommelfingerregler ligger typisk på 5.000–6.000 kr. for en enlig, 8.500–10.000 kr. for et par og 2.500–3.000 kr. ekstra pr. barn, og de er ofte højere i København og Aarhus. For gældsfaktoren gælder, at banken ved usikrede lån som samlelån ofte er strengere for lejere uden bil end for boligejere.
SU og kontanthjælp tæller som indkomst, men beløbene er sjældent store nok til at efterlade det krævede rådighedsbeløb. SU-gæld og anden offentlig gæld kan som udgangspunkt ikke indfries med et privat samlelån, og renten på SU-lån er så lav, at det heller ikke kan betale sig.
Beregn, om dit samlelån kan gå igennem
Indtast din økonomi, og se den nye ydelse, dit rådighedsbeløb og din gældsfaktor. Pejlemærket for rådighedsbeløb er midten af bankernes typiske tommelfingerregler; din bank kan bruge et andet tal.
Opdatering august 2026: sådan tjekker du en formidler før du ansøger
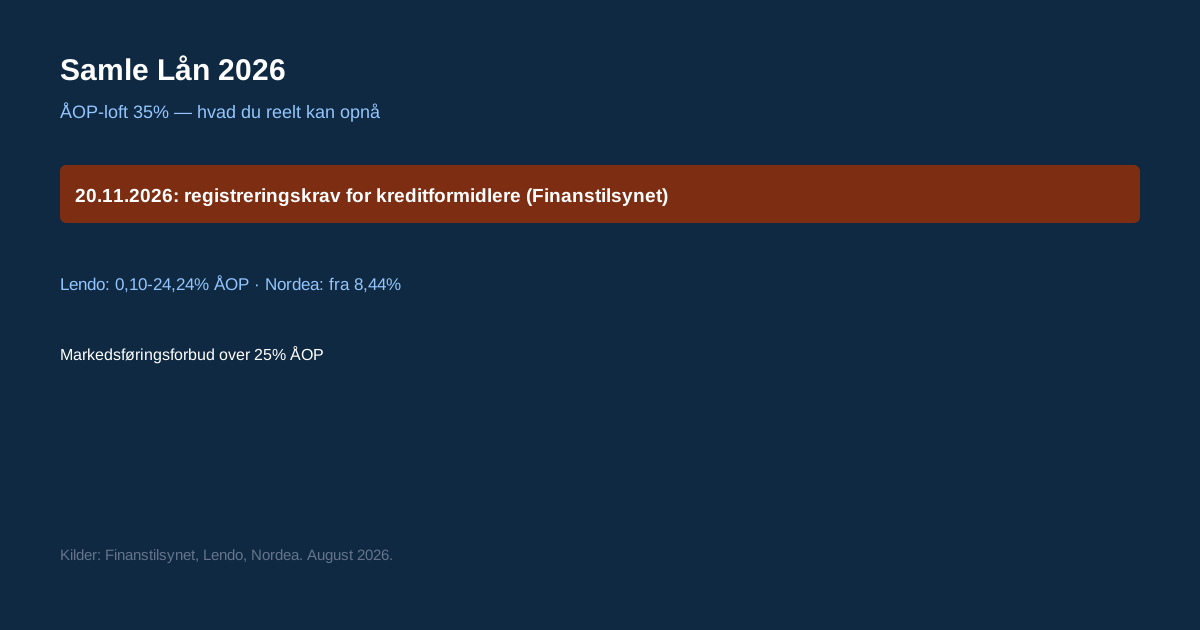
Slå enhver låneformidler op i Finanstilsynets offentlige register, før du udfylder en ansøgning eller deler dine oplysninger — registret viser, om virksomheden lovligt må formidle kredit i Danmark. Vær særligt opmærksom, hvis en formidler beder om betaling eller gebyr, før en aftale er indgået — det er forbudt under de nye regler, uanset hvad de kalder betalingen.
| Tjek før ansøgning | Hvorfor |
|---|---|
| Formidleren i Finanstilsynets register | Lovkrav fra 20.11.2026 |
| Fuld ÅOP, ikke kun renten | ÅOP inkluderer alle gebyrer, renten gør ikke |
Det skal du gøre efter et afslag
- Spørg om begrundelsen. Er afslaget givet efter et opslag i en database som RKI eller KreditStatus, skal långiveren straks og gratis oplyse dig om resultatet og hvilken database, der er brugt. Tjek samtidig dine registreringer på dininfo.dk med MitID, så en fejl ikke koster dig næste ansøgning.
- Kræv en menneskelig vurdering. Fra 20. november 2026 har du ret til en klar forklaring, til at give dit synspunkt til kende og til at få en medarbejder til at gennemgå afgørelsen, hvis den er truffet automatisk.
- Læg et rådighedsbudget. Fjern abonnementer og faste udgifter, du kan undvære. Hver tusindkrone, rådighedsbeløbet stiger, tæller direkte i bankens beregning.
- Saml kun den dyreste gæld. Kan du ikke få lov at samle det hele, så saml kviklån og kreditkort med højeste ÅOP og lad billigere lån stå.
- Tal med din egen bank. Finanstilsynet åbner for, at en bank kan bevilge en låneomlægning, også ved stram økonomi eller betalingsanmærkninger, hvis omlægningen dokumenteret giver mere luft i budgettet og afvikler dyr gæld.
- Søg gratis gældsrådgivning, før du søger igen. Forbrugerrådet Tænk Gæld, Dansk Folkehjælp og andre frivillige tilbud hjælper med budget, rentestop og akkord. At sende mange ansøgninger på kort tid hjælper sjældent, fordi nye lån og kreditter kan ses i KreditStatus.
Dokumenter til ansøgningen
Det meste hentes digitalt, når du giver samtykke med MitID: din årsopgørelse og indkomst fra eSkat, oplysninger om eksisterende forbrugslån og kreditter fra KreditStatus samt opslag i RKI og Debitor Registret. Ved manuel behandling beder banken typisk om de seneste tre lønsedler og et budget med faste udgifter. Hav en liste over al den gæld, du vil samle, med restgæld, ydelse og ÅOP, så du kan vise, hvad du sparer.
Prisen: lofterne i loven
Siden 1. juli 2020 må et forbrugslån efter lov om forbrugslånsvirksomheder højst have en ÅOP på 35 %, og de samlede kreditomkostninger må ikke overstige 100 % af det lånte beløb. Lån med en ÅOP på 25 % eller derover må slet ikke markedsføres. Derfor ligger de fleste samlelån, du ser reklamer for, under 25 % i ÅOP. Et eksempel fra bankernes egne sider: Nordea oplyser for et samlelån på 40.000 kr. over fem år en ÅOP på 7,9–14,2 %, en månedlig ydelse på 805–918 kr. og samlede kreditomkostninger på 8.263–15.033 kr., afhængigt af din kreditvurdering. Lov nr. 1322, der gennemfører EU's nye forbrugerkreditdirektiv, træder i kraft i dag: kreditvurderingen skal ske i forbrugerens interesse og bygge på verificerede oplysninger, sociale medier må ikke bruges, og låneformidlere og sammenligningssider skal være registreret hos Finanstilsynet, før de må formidle lån.
Står du med kviklån, du ikke kan betale, så læs om lån trods RKI og alternativerne, og sammenlign renterne på almindelige forbrugslån i vores oversigt over forbrugslån.
Hvis du får afslag hos en udbyder
Et afslag hos én bank eller formidler betyder ikke automatisk afslag alle steder — hver udbyder vægter RKI-registrering, indkomst og gældskvote forskelligt. Prøv en formidler, der henter tilbud fra flere banker samtidig (som Lendo eller Sambla), fremfor at søge hos hver bank enkeltvis, hvis din profil ikke er den stærkeste.