


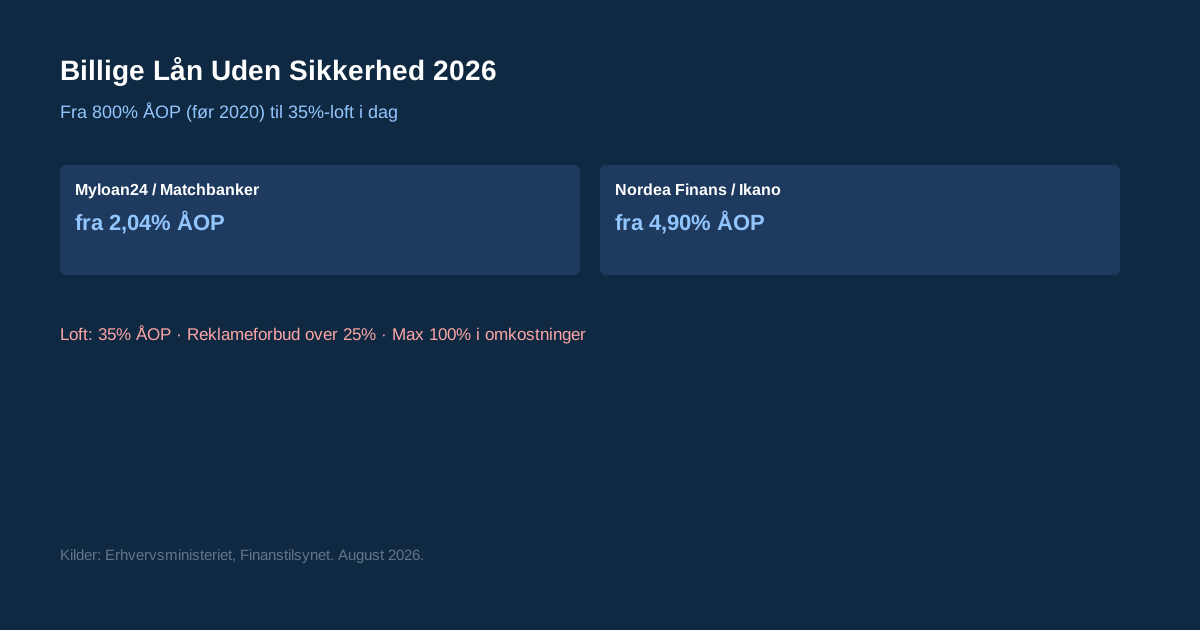
Før 2020 var det fuldt lovligt at tilbyde kviklån med over 800% i ÅOP i Danmark — i dag er loven klar: 35% ÅOP-loft, forbud mod at kræve mere end det dobbelte af lånebeløbet tilbage (100% omkostningsloft), og markedsføringsforbud for lån med ÅOP over 25%. De billigste udbydere ligger langt under loftet: låneformidlere som Myloan24 og Matchbanker starter fra 2,04% ÅOP, mens direkte banker som Nordea Finans og Ikano Bank starter fra 4,90%.
Billigste forbrugslån uden sikkerhed 2026
| Udbyder | ÅOP fra | Låneramme |
|---|---|---|
| Myloan24 (formidler) | 2,04% | 10.000 – 400.000 kr. |
| Matchbanker (formidler) | 2,04% | 10.000 – 400.000 kr. |
| Letfinans (formidler) | 3,69% | 15.000 – 400.000 kr. |
| LendMe / Lånio.dk (formidler) | 4,02% | 10.000 – 500.000 kr. |
| Nordea Finans | 4,90% | op til 500.000 kr. |
| Ikano Bank | 4,90% | op til 400.000 kr. |
| Lunar | 5,50% | op til 200.000 kr. |
| Santander Consumer Bank | 5,90% | op til 400.000 kr. |
Fra-priserne gælder kun ansøgere med den absolut bedste kreditprofil — den faktiske ÅOP fastsættes altid individuelt efter udbyderens lovpligtige kreditvurdering. Låneformidlere (Myloan24, Matchbanker, Letfinans) indhenter tilbud fra flere banker via én ansøgning, hvilket ofte giver adgang til de laveste satser uden at skulle søge hos hver bank enkeltvis.
Historien bag 35%-loftet: fra 800% ÅOP til reguleret marked
Loven trådte i kraft 1. juli 2020 og indførte fire konkrete regler:
- 35% ÅOP-loft — intet forbrugslån eller kviklån må lovligt overstige denne grænse.
- 100% omkostningsloft — de samlede kreditomkostninger (renter, gebyrer, alt) kan aldrig overstige selve lånebeløbet. Låner du 5.000 kr., kan du højst komme til at betale 10.000 kr. tilbage i alt.
- Markedsføringsforbud ved 25% ÅOP — lån mellem 25% og 35% ÅOP er stadig lovlige, men må kun udbydes på långiverens egen hjemmeside, ikke reklameres aktivt (tv, sociale medier, apps).
- Forbud mod reklamer koblet til spil — kviklån må ikke markedsføres i forbindelse med spilleudbydere.
Reglerne gælder også lån direkte mellem privatpersoner — ikke kun banker og finansieringsselskaber.
ÅOP er det eneste tal, du skal sammenligne på
Den nominelle rente fortæller ikke hele historien — ÅOP (Årlige Omkostninger i Procent) medregner renten plus etableringsgebyrer og faste administrationsgebyrer, og er derfor det eneste tal, der giver dig det fulde billede af den reelle pris. To lån med samme rente kan have vidt forskellig ÅOP, hvis det ene har høje faste gebyrer.
Skal du samle flere lån i ét, se vores guide til samlelån 2026.
Ofte stillede spørgsmål
Hvad er den laveste ÅOP jeg kan finde på et forbrugslån uden sikkerhed?
Nogle formidlere annoncerer fra 2,04% ÅOP, men det gælder kun ansøgere med den bedste kreditprofil — din faktiske ÅOP afhænger af en individuel kreditvurdering.
Er det lovligt at tilbyde lån med 30% ÅOP i Danmark?
Ja, op til 35% ÅOP er lovligt, men lån med ÅOP fra 25% til 35% må kun udbydes på långiverens egen hjemmeside — de må ikke aktivt markedsføres.
Hvor meget kan jeg maksimalt komme til at betale tilbage i alt?
Højst det dobbelte af lånebeløbet — loven forbyder samlede kreditomkostninger, der overstiger selve det lånte beløb.
Kilder: Erhvervsministeriet, Finanstilsynet, officielle rentesider fra Myloan24, Matchbanker, Nordea Finans, Ikano Bank, Lunar. Data opdateret august 2026; ÅOP fastsættes individuelt.
Lov nr. 1322 af 20. november 2025 gennemfører EU's forbrugerkreditdirektiv og træder i kraft i dag den 20. november 2026. Den ændrer ikke det danske ÅOP-loft på 35 % eller omkostningsloftet på 100 %, som fortsat gælder uændret fra 1. juli 2020. Men kreditværdighedsvurderingen skærpes: Fra i dag gælder kravet om individuel vurdering af rådighedsbeløbet for alle lån uanset størrelse, også rentefrie BNPL-aftaler. Finanstilsynet og Forbrugerombudsmanden har præciseret kravene i Vejledning om kreditværdighedsvurdering (VEJ nr. 10137) af 24. november 2025, som erstattede vejledningen fra marts 2021.
BNPL-området rammes konkret. Rente- og gebyrfri betalingsudsættelse ydet direkte af en butik er fra i dag kun undtaget, hvis fristen er højst 50 dage fra leveringen, og for store onlineforhandlere højst 14 dage. For rentefrie købekort og betalingskort er grænsen 40 dage. Udbydes ordningen via en ekstern tredjepart som Klarna eller ViaBill, gælder ingen af undtagelserne – krav om tilladelse og kreditvurdering gælder uanset løbetid. Samtidig afskaffes den gamle bagatelgrænse på 200 EUR, så selv mikrolån er omfattet. Aftaler indgået før i dag fortsætter uændret, men løbende kreditter får nye underretningsregler. Se også kviklån med straks udbetaling.
Tjek dit eksisterende lån: Er det indgået før 20. november 2026, gælder de gamle vilkår, men ved løbende kredit skal du nu have besked om renteændringer og kontoudtog efter de nye regler. Har du en BNPL-aftale via en tredjepart, kan du forlange en individuel kreditvurdering og ved automatisk afslag kræve en menneskelig gennemgang. Virksomheder, der formidler kredit, skulle have søgt registrering hos Finanstilsynet senest i dag for at måtte fortsætte; spørg din udbyder, om den er registreret, og klag til Forbrugerombudsmanden, hvis markedsføringen mangler advarslen »Advarsel! Det koster penge at låne penge«, som nu er obligatorisk i al kreditreklame.