
KASSEKREDIT-DK-20261001En almindelig kassekredit uden sikkerhed koster i efteråret 2026 typisk 9–14 % i pålydende rente i de store banker, men den reelle pris afhænger af gebyrerne. Danske Bank tager 9,60–13,25 % på Danske Konto med kredit, og med kontogebyr bliver ÅOP 11,7–15,8 % på 50.000 kr. over fem år, ifølge rentetavlen opdateret 28. september 2026. Nordeas prisliste fra 15. juni viser 8,95–16,50 % i rente og 9,7–18,1 % i ÅOP. Lokale pengeinstitutter ligger på samme niveau: Middelfart Sparekasse 6,00–12,00 % og Arbejdernes Landsbank 8,95–13,70 % på Superlønkredit. Kreditrenterne er variable, og efter Nationalbankens to forhøjelser i 2026, senest 11. september til en udlånsrente på 2,25 %, bør du forvente varslede stigninger.
Kassekredit i danske banker, efterår 2026
| Bank og produkt | Pålydende rente | ÅOP, eksempel | Oprettelse og gebyrer | Prisdato |
|---|---|---|---|---|
| Danske Bank, Danske Konto (Kredit) | 9,60–13,25 % | 11,7–15,8 % (50.000 kr., 5 år) | over 20.000 kr.: 2 % (min. 500 kr.) + 1.000 kr.; kontogebyr 35 kr./md. | 28.9.2026 |
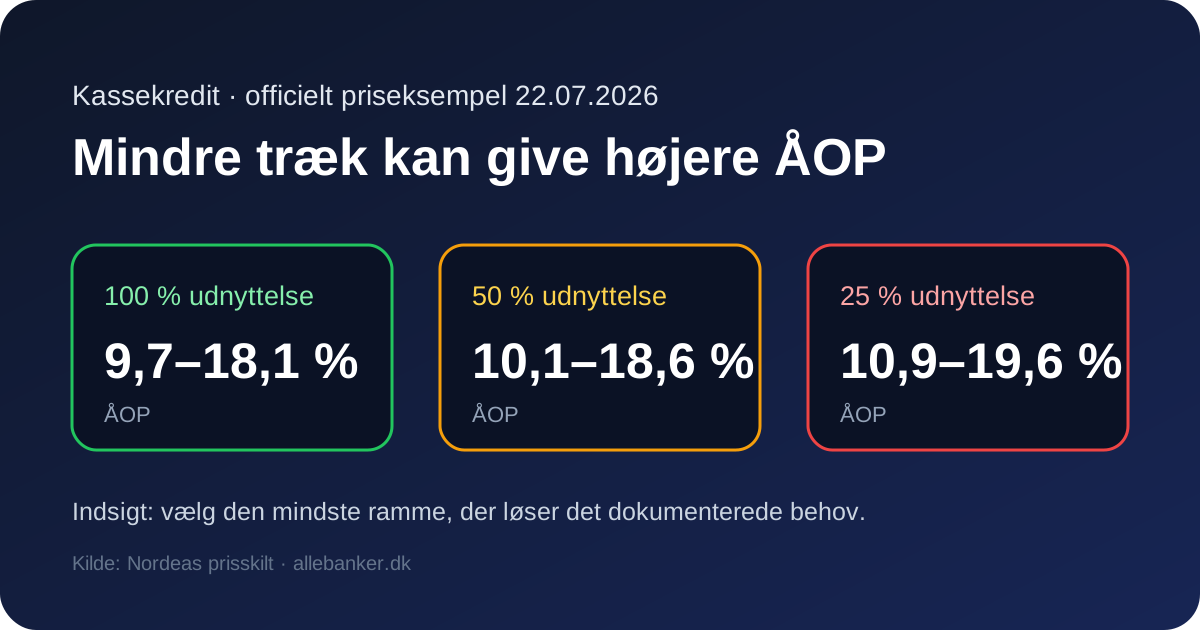
| Nordea, konto med kredit | 8,95–16,50 % | 9,7–18,1 % (50.000 kr., 5 år) | bevillingsprovision 1,5 %, højst 5.000 kr. | 15.6.2026 |
| Arbejdernes Landsbank (AL Sydbank), Superlønkredit | 8,95–13,70 % | — | stiftelse 2 %, højst 10.000 kr. | 2.9.2026 |
| Middelfart Sparekasse, kassekredit | 6,00–12,00 % | 7,41–13,78 % (50.000 kr.) | 1.000 kr. + 2 % | 24.8.2026 |
| Sydjysk Sparekasse, Privat Kredit | 8,95–13,95 % | 10,70–16,40 % ved fuld udnyttelse | stiftelse 2 %, min. 1.500 kr. + 1.250 kr. | 2.1.2026 |
Grafen viser toppen af hvert ÅOP-spænd, som er den pris, en kunde med svag økonomi eller lille forretningsomfang kan få. Den lovbestemte grænse er 35 % i ÅOP, så alle bankernes kreditter ligger langt under den. Spændet inden for den enkelte bank er større end forskellen mellem bankerne. Det vigtigste at forhandle er derfor din egen placering i spændet, som afhænger af hvor meget af din økonomi, der ligger i banken, din indkomst og eventuel sikkerhed.
Gebyrerne gør små kreditter dyre
Hos Danske Bank er en kredit på op til 20.000 kr. gratis at oprette, mens en større kredit koster 2 % i stiftelsesprovision, mindst 500 kr., plus 1.000 kr. i ekspeditionsgebyr. Kontogebyret på 35 kr. om måneden svarer til 420 kr. om året. Derfor er Danske Banks ÅOP på 50.000 kr. 1,8–1,9 point højere end debitorrenten. Nordea opkræver 1,5 % i bevillingsprovision, og i Nordeas eget eksempel stiger ÅOP, når kun en del af kreditten bruges: faste omkostninger fylder mere, når trækket er lille. Bestil derfor ikke en større ramme, end du realistisk får brug for.
BP25-1-REDO-DKKassekredit i juli 2026: sammenlign rammen som et produkt
En kassekredit er ikke kun en rente. Sammenlign tilbud med samme kreditramme, forventede gennemsnitstræk og periode frem til nul, og skriv både debitorrente, ÅOP, stiftelsespris samt eventuel provision af rammen ind i samme regneark. Det er vigtigt, fordi du normalt kun betaler rente af det trukne beløb, mens andre omkostninger kan afhænge af hele rammen eller af, at kreditten oprettes.
| Officiel kilde pr. 25. juli 2026 | Bekræftet vilkår | Det bør du kontrollere |
|---|---|---|
| Nordea | Grundkonto med kredit tilbydes med en ramme på op til 100.000 kr. Bankens aktuelle eksempel for 50.000 kr. medregner 750 kr. i stiftelsesomkostninger og viser indfrielse efter fem år. | Bed om dit eget ÅOP-eksempel; den variable pris afhænger af den individuelle vurdering, og officielle rentesider viser ikke helt ens tal. |
| Danske Bank | Kreditten kan knyttes til lønkontoen, så indbetalinger reducerer trækket, og den kan løbe i op til fem år. Den præcise rente oplyses først efter ansøgning. | Sammenlign den tilbudte ÅOP og alle etableringsomkostninger med et afdragslån på samme beløb og tid. |
| Merkur | Prislisten gældende fra 1. juli 2026 angiver for Personlig kredit en pålydende rente på 8,10–17,10 %, debitorrente på 8,35–18,23 % og 0 % årlig nominel provision. Bankens 50.000 kr.-eksempel har 2.551 kr. i etableringsomkostninger. | ÅOP ændrer sig med udnyttelsesgraden, og et kundeforhold i Merkur forudsætter som udgangspunkt andele; få begge dele med i beslutningen. |
Finanstilsynets og Forbrugerombudsmandens gældende vejledning kræver en konkret kreditværdighedsvurdering. Banken skal beregne rådighedsbeløbet ud fra indtægter og faste udgifter, vurdere om en variabel rente kan stige, og sikre, at en kredit uden faste afdrag stadig kan tilbagebetales efter aftalen. Et praktisk stop-signal er derfor, at lønnen ikke længere reducerer trækket mærkbart: så fungerer rammen som varig gæld og ikke som en kort buffer.
Hvad loven siger
- ÅOP-loft på 35 %: ingen må indgå en kreditaftale med en forbruger med højere ÅOP. Loftet gælder alle forbrugerkreditter undtagen boligkredit og omfatter udtrykkeligt kassekreditter.
- Markedsføringsforbud ved 25 %: kreditter med en ÅOP på 25 % eller derover må ikke markedsføres, undtagen på udbyderens egen hjemmeside og forretningssted.
- Omkostningsloft på 100 %: de samlede omkostninger må ikke overstige lånebeløbet. En tidsubegrænset kassekredit er undtaget, men er den fuldt udnyttet, kan du kræve den omlagt til et afdragslån, som så er omfattet af loftet.
Renten på en kassekredit er fradragsberettiget som negativ kapitalindkomst. Fradragets værdi afhænger af din kommune og om din negative kapitalindkomst overstiger bundgrænsen, så regn med fradraget efter skat og ikke med den pålydende rente.
Kassekredit eller afdragslån
En kassekredit er billigst, når den bruges som buffer, der går i nul med næste løn. Står kontoen fast i minus, betaler du typisk 9–14 % for et lån uden afdrag, og gælden forsvinder aldrig af sig selv. Så er et afdragslån eller en omlægning til en lavere rente bedre. Har du friværdi i din bolig, ligger et boliglån typisk langt under kassekreditrenten. I samme rentetavle har Danske Bank en debitorrente på 3,95–6,65 % på andelsboligkredit, som er sikret i boligen. Hvordan bankerne prissætter boliglån og variable realkreditlån efter Nationalbankens forhøjelser, kan du se i artiklen om F1-lån, og forskellene på banker og sparekasser står i oversigten over banker i Danmark.
Brug denne kontrol før næste træk
Notér saldoen lige før og lige efter løn. Hvis indbetalingen ikke bringer kreditten tydeligt ned, eller hvis rammen bruges til husleje, forsikring og andre faste udgifter måned efter måned, bør nye træk stoppes. Lav i stedet en plan med et fast månedligt beløb og bed banken sammenligne en aftalt afvikling eller et almindeligt afdragslån på samme restgæld. Se på samlet tilbagebetaling og ÅOP, ikke kun en lavere månedsydelse, fordi en længere løbetid kan gøre løsningen dyrere.
Hold også forskel på kassekredit og ubevilget overtræk. Kassekreditten er en aftalt grænse; betalinger ud over grænsen følger bankens særskilte vilkår for overtræk og kan koste mere. Hvis en kommende betaling vil overskride rammen, er den operationelle løsning at kontakte banken eller flytte betalingen, før den gennemføres. Kontroller altid den aktuelle prisliste og dit personlige kredittilbud, da renter og gebyrer er variable.