


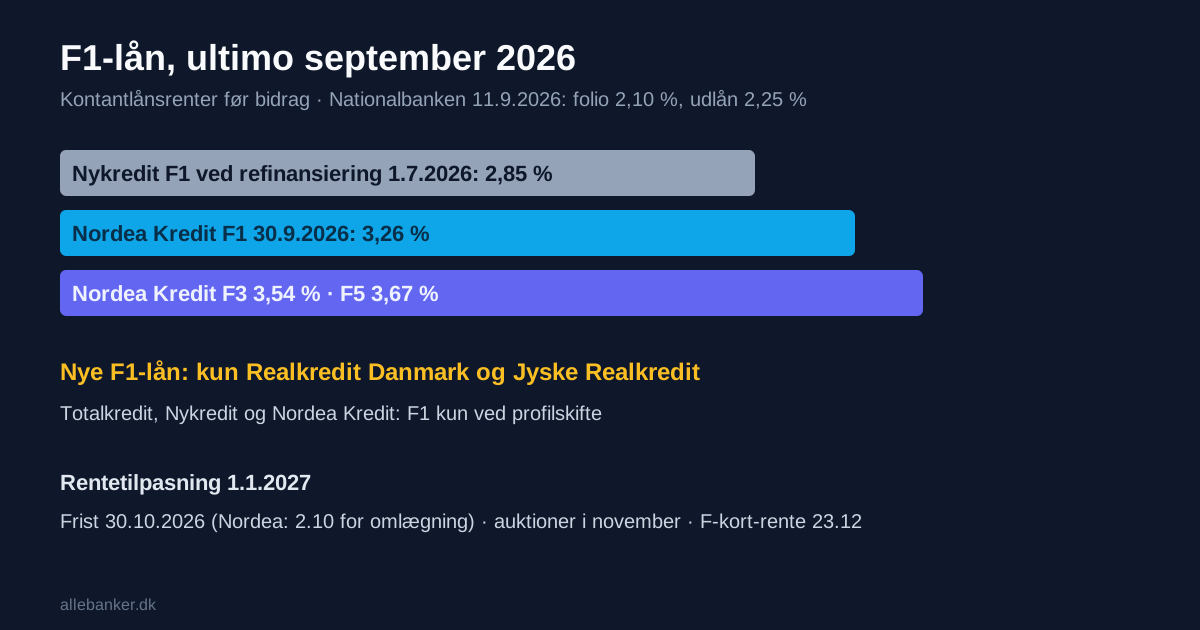
F1LAAN-DK-20261001Et F1-lån får ny rente hvert år. I slutningen af september 2026 lå F1-renten omkring 3,3 %. Nordea Kredit opgjorde den 30. september til 3,26 %, og Nykredit regnede med 3,28–3,30 % den 29. september. Ved Nykredits refinansiering til 1. juli 2026 blev den fastsat til 2,85 %. Stigningen skyldes, at Nationalbanken har fulgt ECB og hævet renten to gange i 2026, senest 11. september, hvor foliorenten blev 2,10 % og udlånsrenten 2,25 %. Det vigtigste nye er dog, at flere af de store institutter ikke længere giver nye F1-lån. Totalkredit, Nykredit og Nordea Kredit tilbyder kun F1, når du skifter fra et eksisterende rentetilpasningslån. Står dit lån til ny rente 1. januar 2027, er fristen for at ændre det typisk 30. oktober 2026, hos Nordea allerede 2. oktober for omlægning.
Renterne på variable lån i slutningen af september 2026
| Institut, dato | F1 | F3 | F5 | F-kort / kort rente |
|---|---|---|---|---|
| Nordea Kredit, 30.9.2026 | 3,26 % | 3,54 % | 3,67 % | CITA6 2,38 % + rentetillæg |
| Nykredit/Totalkredit, prognose 29.9.2026 | 3,28–3,30 % | 3,49–3,50 % | omkring 3,6 % | CITA6 2,39–2,40 % + tillæg 0,42–0,64 % |
| Nykredit, refinansiering 1.7.2026 | 2,85 % | 2,88 % | 3,00 % | — |
Renterne er kontantlånsrenter, inden bidrag. Kurven er normal igen: jo længere rentebinding, jo højere rente. Et F-kort-lån, der følger den halvårlige CITA6-rente plus et fast rentetillæg, er derfor billigere end F1 i rentesats, men renten skifter hvert halve år. Totalkredit beskriver i sin renteudsigt for september, at forventningen om flere renteforhøjelser fra ECB har løftet F3- og F5-renterne. F5 er steget til omkring 3,3 %, og kursen på det 30-årige 4 %-lån er faldet til cirka 96.
Hvem tilbyder stadig F1
Totalkredit og Nykredit giver ikke F1 eller F2 som nyt lån, kun ved profilskifte fra eksisterende lån. Nordea Kredit udsteder heller ikke nye F1-lån. Realkredit Danmark har stadig F1 i FlexLån-familien, og Jyske Realkredit tilbyder Jyske Rentetilpasning F1 og, i stedet for F-kort, Jyske Frihed med rente efter CIBOR 3. Vil du have en årlig rentetilpasning som nyt lån, er det altså de to sidstnævnte, du skal tale med. Ellers handler valget i dag om F3, F5, F-kort eller fast rente.
En del af forklaringen er Finanstilsynets tilsynsdiamant for realkredit. Højst 25 % af et instituts udlån må være boliglån med en belåning over 60 % og en rente, der kun er låst i op til to år, som F1 og F2. Samtidig skal din økonomi kunne bære et 30-årigt fastforrentet lån med afdrag, når du kreditvurderes til et variabelt lån.
Bidraget betyder mere end renten
Bidragssatsen er den årlige betaling til realkreditinstituttet, og den stiger med belåningsgraden og med kortere rentebinding. F1 er generelt den dyreste lånetype i bidrag:
| F1-bidrag 2026, med afdrag | 0–40 % | 40–60 % | Over 60 % |
|---|---|---|---|
| Realkredit Danmark | 0,63 % | 1,09 % | 1,54 % |
| Nordea Kredit | 0,65 % | 1,25 % | 1,65 % |
| Jyske Realkredit (Rentetilpasning F1) | 0,375 % | 0,95 % | 1,30 % |
| Totalkredit/Nykredit (kun ved profilskifte) | 0,75 % | 1,30 % | 1,90 % |
Satserne gælder for hver del af lånet i det pågældende belåningsinterval. Med afdragsfrihed over 60 % belåning kommer der et tillæg oveni: Realkredit Danmark 0,80 point, så F1-bidraget går fra 1,54 % til 2,34 %, og Jyske 0,62 point. Et eksempel: 1 mio. kr. i intervallet 40–60 % hos Nordea Kredit koster 3,26 % i rente plus 1,25 % i bidrag. Det svarer til cirka 45.100 kr. om året før skat. Bidraget er næsten en fjerdedel af den samlede pris. Totalkredit giver desuden KundeKroner-rabat på 0,25 point af bidraget til og med 2029.
Rentetilpasning 1. januar 2027: datoer og frister
- Frist for ændringer: vil du skifte til fast rente, en anden rentebinding eller ændre afdrag, skal det være aftalt senest 30. oktober 2026 hos blandt andre Totalkredit, Nykredit og Realkredit Danmark. Nordea Kredit har frist 2. oktober for omlægning og til- eller fravalg af afdragsfrihed og 30. oktober for opsigelse.
- Auktioner: refinansieringsauktionerne til januar holdes i november. Realkredit Danmark holder sine 16.–20. november 2026.
- Den nye rente: rentetilpasningslån får den nye rente kort efter auktionerne, og institutterne sender breve i slutningen af november og starten af december. På F-kort fastsættes rentetillægget på auktionen, mens den samlede rente først kendes 23. december 2026, når CITA6 er opgjort.
- Omfang: hos Nykredit og Totalkredit skal omkring 17.000 boligejere med F3- og F5-lån have ny rente, og omkring 15.000 med F-kort skal have nyt rentetillæg. Nykredit forventer F1 omkring 3,05–3,10 % og et F-kort-tillæg på cirka 0,45 % til januar.
Er du tilfreds med dit lån, behøver du ikke gøre noget, for renten tilpasses automatisk. Rentetilpasningen er dog det billigste tidspunkt at skifte lånetype, fordi lånet alligevel refinansieres. Især F5-lån, der har haft en rente tæt på nul de seneste fem år, får en markant højere ydelse fra januar.
Hvornår F1 giver mening
F1 passer til den, der har god økonomisk luft og vil have den laveste rentebinding uden halvårlig udskiftning som på F-kort. Til gengæld er risikoen størst, fordi hele lånet får ny rente hvert år, og bidraget er højest. Ved en belåning over 60 % ender du hurtigt med en samlet betaling, der ligner et fastforrentet lån, uden fastrentelånets sikkerhed. Sammenlign derfor altid den samlede årlige pris, rente plus bidrag, og ikke kun renten. Hvordan sparekasser og banker formidler lånene, kan du se i oversigten over banker i Danmark.
Udover F1-lånet findes der andre typer af rentetilpasningslån, som kan være relevante for boligejere. F3- og F5-lån fungerer på samme princip som F1-lånet, men med den forskel, at renten fastsættes for henholdsvis 3 og 5 år ad gangen. Disse lån tilbyder en balance mellem fleksibiliteten ved F1 og sikkerheden ved et fastforrentet lån, da de giver en længere periode med budgetsikkerhed, men stadig mulighed for rentetilpasning. Renten på F3 og F5 er typisk højere end på et F1-lån, men lavere end på et fastforrentet lån. F-kort er et andet alternativ, hvor renten justeres typisk hvert halve år eller kvartal baseret på en kort markedsrente (f.eks. CIBOR). F-kort er det mest risikobetonede af rentetilpasningslånene, da renten justeres hyppigst, men det tilbyder også potentiale for den laveste startrente. Valget mellem disse lånetyper afhænger i høj grad af låntagerens risikotolerance, forventninger til renteudviklingen og tidshorisonten for boligejerskabet.