


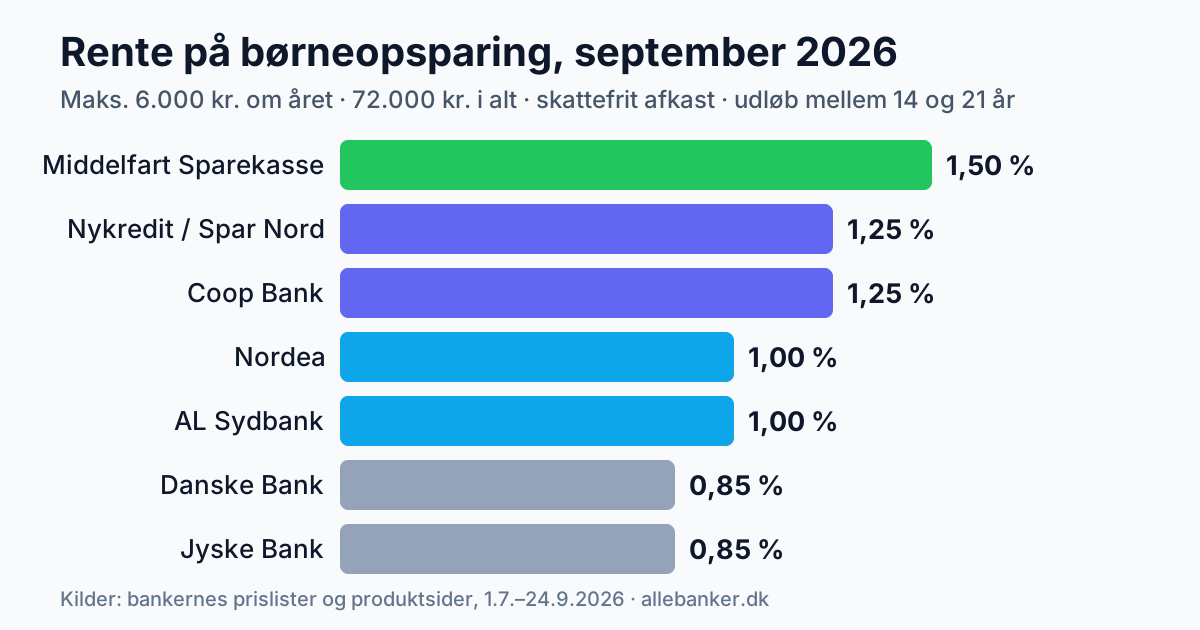
BOERNEOPSPARING-DK-20260923En børneopsparing tager højst 6.000 kr. om året og 72.000 kr. i alt, og renter og afkast er skattefrie, så længe pengene er bundet. Kontoen skal oprettes senest i det år, barnet fylder 14, bindes i mindst syv år og udløbe et sted mellem barnets 14. år og udgangen af det år, det fylder 21. I september 2026 betaler bankerne mellem 0,85 og 1,50 pct. på den kontante børneopsparing. Forskellen lyder lille, men på fuld indbetaling i 12 år og udløb ved 21 år er den godt 8.600 kr. Endnu dyrere er to fejl, som ingen bank retter for dig: at oprette kontoen for sent og at vælge 14 år som udløb.
Reglerne, som Skattestyrelsen håndhæver
Børneopsparingen er skrevet ind i pensionsbeskatningslovens § 51 og bekendtgørelse nr. 420 af 2. maj 2018. Kontoen kan oprettes af barnets forældre, bedsteforældre og oldeforældre, også adoptiv-, sted- og plejeforældre, og barnet må kun have én. Loftet gælder for alle indbetalere tilsammen: betaler mormor 4.000 kr. og forældrene 4.000 kr. samme år, er de 2.000 kr. for meget. Banken skal selv flytte et overskydende beløb til en almindelig konto i barnets navn, og så er det beløb ude af skattelyet.
Et uudnyttet årligt loft kan ikke gemmes. Springer I et år over, kan I året efter stadig kun sætte 6.000 kr. ind. Til gengæld kan der indbetales helt frem til frigivelsen, også efter barnet er fyldt 14. Renter og udbytter tæller ikke med i de 72.000 kr., og selve indbetalingen giver intet fradrag hos den, der betaler.
Pengene kan ikke hæves før tid mod en afgift. Den Juridiske Vejledning kender kun to undtagelser: dør barnet, ophører kontoen, og indeståendet går til den, der er berettiget efter skifteudskriften; og ved diagnosticeret livstruende sygdom kan Skattestyrelsen efter ansøgning tillade udbetaling til barnet. Alt andet, også en bil til 18-årsdagen eller et depositum, må vente til den aftalte dato.
De to dyre fejl: for sen oprettelse og udløb ved 14 år
Fordi loftet er 6.000 kr. pr. kalenderår, afgør antallet af år mellem oprettelse og udløb, hvor meget der overhovedet kan komme ind. Oprettes kontoen i det år, barnet fylder 10, og bindes til udgangen af det år, barnet fylder 21, er der 12 indbetalingsår, og hele loftet på 72.000 kr. kan udnyttes. Oprettes den først i det år, barnet fylder 14, er der kun 8 år, og så er 48.000 kr. det maksimale indskud, uanset hvor meget familien har lyst til at give. En børneopsparing, der oprettes ved fødslen, har mere tid end nødvendigt, men det koster ikke noget at have kontoen stående, og en tidlig start giver flere år med skattefri forrentning.
Udløbet er den anden fælde. Vælger opretteren 14 år, frigives pengene til et barn, der stadig er umyndigt, og skattefriheden stopper samme dag. Skattestyrelsen skriver udtrykkeligt, at man ikke kan oprette en ny konto, når den første udløber ved det 14. år. Bindingen kan forlænges, men kun hvis aftalen indgås, inden frigivelsen er indtrådt, og der er mindst syv år fra den nye aftale til den nye udløbsdato, og udløbet senest ligger i det år, barnet fylder 21. Har I oprindeligt valgt 14 år, skal forlængelsen derfor aftales med banken i god tid før frigivelsen. Vælger I 21 år fra starten, slipper I for problemet og får syv år mere med skattefri forrentning.
Renterne i september 2026, bank for bank
Renten på den kontante børneopsparing er variabel og flad: den samme sats gælder hele indeståendet, uden trin ved bestemte beløb. Tabellen viser satserne fra bankernes egne prislister og produktsider i september 2026. Læg mærke til kravene i højre kolonne, for flere banker opretter kun kontoen, hvis opretteren eller barnet er kunde i forvejen.
| Bank | Rente på børneopsparing | Krav til opretter og barn | Kilde og dato |
|---|---|---|---|
| Middelfart Sparekasse | 1,50 % | Opretter og barn skal være helkunder | Produktside, september 2026 |
| Nykredit og Spar Nord | 1,25 % | Samme sats i alle kundepakker | Prisliste for indlån, 23. september 2026 |
| Coop Bank | 1,25 %, tilskrives én gang om året | Opretter skal have NemKonto og lønindgang i banken | Prisliste indlån, 1. juli 2026 |
| Nordea | 1,00 % | Både opretter og barn skal være kunder | Produktside, september 2026 |
| AL Sydbank (tidl. Arbejdernes Landsbank) | 1,00 % | Kundeforhold i banken | Rentesatser for indlån, 23. september 2026 |
| Danske Bank | 0,85 % | Barnet oprettes som kunde | Produktside, september 2026 |
| Jyske Bank | 0,85 % | Kundeforhold i banken | Prisliste opsparing, 24. september 2026 |
Satserne er høje set med bankernes egne øjne. Hos AL Sydbank giver en almindelig opsparingskonto 0,00 pct. op til 100.000 kr., mens børneopsparingen giver 1,00 pct.; børneopsparingen er dermed en af de bedst forrentede kontantkonti, en familie kan få. Nykredit skriver i øvrigt Nykredit Bank A/S på Spar Nords prisliste, fordi Spar Nord nu er en del af Nykredit-koncernen, og satsen er den samme i begge banker.
Søjlerne er vores egen beregning: 6.000 kr. sat ind i januar i barnets første 12 år, i alt 72.000 kr., renten tilskrevet årligt og satsen uændret frem til udløbet ved 21 år. Med 0,85 pct. ender kontoen på 82.129 kr., med 1,50 pct. på 90.809 kr. Satserne er variable og vil ændre sig undervejs, så tallene viser forskellen mellem bankerne i dag, ikke et løfte. Danske Bank kommer selv frem til 81.852 kr. ved 0,85 pct. og 21 år; afvigelsen skyldes, at banken regner med en anden indbetalingsrytme.
Et tal går stadig igen på nettet: Forbrugerrådet Tænks test fra august 2024, hvor Nykredit vandt blandt 17 banker, og hvor fuld indbetaling i 12 år gav 32.726 kr. i renter frem til 18 år mod 17.587 kr. i den dårligste bank. Testen blev lavet, mens renteniveauet var markant højere. Med Nykredits sats på 1,25 pct. i september 2026 giver samme forløb omkring 12.200 kr. i renter frem til 18 år, og med 0,85 pct. godt 8.000 kr. Renten flytter sig med Nationalbankens niveau; se også vores oversigt over renter på almindelige opsparingskonti, hvis du vil sammenligne med barnets frie opsparing.
Kontant eller investeret: her ligger de store forskelle
Børneopsparingen behøver ikke stå som kontanter. Bekendtgørelsen tillader et særskilt depot med aktier og andre værdipapirer, og afkastet er lige så skattefrit som renten, også kursgevinster. Banken tilbyder typisk to veje: et eget depot, hvor opretteren selv køber, eller bankens puljeordning, hvor banken investerer. Forskellen på dem ligger næsten udelukkende i omkostningerne. Sammenligninger af de store bankers puljer viser årlige omkostninger omkring 2 pct.; i et eget depot betaler du kurtage ved handel og eventuelt et depotgebyr, hos AL Sydbank for eksempel 0,15 pct., mindst 29 kr., for danske papirer.
Danske Bank regner selv på det: 0,85 pct. i rente giver 81.852 kr. efter 21 år, mens et skattefrit afkast på 6,5 pct. om året giver 195.747 kr. Bankens tal er et regneeksempel, ikke en garanti, og afkastet kan blive negativt. Det interessante er, hvad omkostningerne gør ved samme eksempel: trækker du 2 procentpoint fra og regner med 4,5 pct., ender opsparingen efter vores beregning omkring 144.000 kr. Omkostningerne alene kan altså koste over 50.000 kr. over barnets opvækst, før markedet overhovedet har haft et ord at sige.
Investerede penge er ikke dækket af indskydergarantien mod kursfald, og en krise kort før udløbet kan tage en stor del af gevinsten. Mange rådgivere anbefaler derfor at flytte gradvist over i kontanter, når der er tre til fem år tilbage. Vil I skifte bank for at få lavere omkostninger eller højere rente, kan kontoen flyttes, men det kræver samtykke fra den, der oprettede den. Bindingen og oprettelsesdatoen følger med, mens værdipapirer i bankens egne puljer typisk skal sælges og købes igen, og den bank, I forlader, kan tage et gebyr for overførslen.
Skatten: derfor slår børneopsparingen gaven i et frit depot
Afkastet på en børneopsparing er skattefrit uanset, hvem pengene kommer fra, og udbetalingen ved udløb er både skatte- og afgiftsfri. Det er ikke en selvfølge. Giver forældre deres umyndige barn penge, der placeres på en almindelig konto eller i et frit depot, rammer kildeskattelovens § 5, stk. 2: renter og udbytter beskattes hos forældrene, indtil udgangen af det år, barnet fylder 18. Den regel gælder ikke for børneopsparingen i bindingsperioden, men den vågner, hvis pengene bliver stående efter udløbet. Frigives kontoen ved 14 år, og stammer pengene fra forældrene, bliver afkastet derefter forældrenes skattepligtige indkomst i op til fire år.
| Børneopsparing | Aktiesparekonto i barnets navn | Frit depot med forældres gave | |
|---|---|---|---|
| Skat på afkast | 0 % i bindingsperioden | 17 % lagerbeskatning hvert år | Beskattes hos forældrene til udgangen af barnets 18. år |
| Loft for indskud | 6.000 kr. om året, 72.000 kr. i alt | 174.200 kr. i alt (2026), intet årligt loft | Intet loft, men gaveafgiftsreglerne gælder |
| Binding | Mindst 7 år, udløb mellem 14 og 21 år | Ingen | Ingen |
| Hvem råder | Opretteren aftaler udløb og placering | Barnets værge | Barnets værge |
Aktiesparekontoen er derfor et supplement, ikke en erstatning. Barnet kan have en fra fødslen, loftet er 174.200 kr. i 2026, og da kontoen er et lukket skattemiljø, flytter forældrenes gaver ikke beskatningen over til forældrene. Men 17 pct. hvert år af også urealiserede gevinster er mere end nul. Den naturlige rækkefølge er at fylde børneopsparingens 6.000 kr. først og lægge det, der er tilovers, på aktiesparekontoen. Gaver fra bedsteforældre er ikke omfattet af forældrereglen, så afkastet af dem beskattes hos barnet og kan dækkes af barnets eget personfradrag.
Hvem bestemmer, og hvad sker der ved udløbet
Pengene tilhører barnet fra første krone, men det er opretteren, der har rettighederne: aftaler udløbsdatoen, forlænger bindingen og bestemmer, om pengene skal stå kontant eller investeres. Har bedstemor oprettet kontoen, kan forældrene ikke på egen hånd flytte eller forlænge den. Dør opretteren, kan rettighederne efter bekendtgørelsen overgå til ægtefællen, og er afdøde ikke en af forældrene, kan en forælder overtage dem med samtykke fra en eventuel længstlevende ægtefælle. Efterlader opretteren ingen ægtefælle, kan barnets værge overtage.
Frigives kontoen, før barnet er 18, forvalter forældremyndighedsindehaverne pengene som værger efter værgemålsloven og skal gøre det i barnets interesse. Frigives den ved 18 år eller senere, råder den unge selv. Mange familier vælger netop 18 eller 21 år og taler med den unge om, hvad pengene skal bruges til, lang tid før datoen: kørekort, udlandsophold, depositum eller en start på egen investering.
Indskydergarantien dækker, men som almindelige indlån
Kontante børneopsparinger i et dansk pengeinstitut er dækket af Garantiformuen, men kun som almindelige indlån: op til et beløb svarende til 100.000 euro pr. indskyder pr. pengeinstitut, lagt sammen med barnets øvrige indlån i samme bank. Den ubegrænsede dækning gælder efter bankernes oplysninger om Garantiformuen kun det, der stod på kontoen den 31. maj 2015. Med et loft på 72.000 kr. i indskud er det sjældent et problem, men har barnet også en stor gave stående på en almindelig konto i samme bank, tæller de to beløb sammen.
Før du opretter kontoen
- Opret senest i det kalenderår, barnet fylder 10, hvis hele loftet på 72.000 kr. skal kunne nås med udløb ved 21 år.
- Vælg udløbet med omtanke: 21 år giver flest skattefrie år og undgår, at forældrereglen rammer afkastet efter en tidlig frigivelse.
- Aftal i familien, hvem der indbetaler hvor meget, så det samlede beløb ikke går over 6.000 kr. om året.
- Spørg om kravet til kundeforhold, før du flytter hele familiens bankforretninger for 0,25 procentpoint.
- Investerer I, så sammenlign bankens puljeordning med et eget depot med billige indeksfonde, og læg en plan for at trappe ned de sidste år.
Vil du se bankerne bag satserne nærmere, har vi samlet vilkårene hos Middelfart Sparekasse og Nykredit Bank, og hvordan de øvrige banker ligger, finder du i bankoversigten.